韓國9月出口數據進一步顯示,AI投資帶來的需求正逐步擴散至半導體製造以外的供應商。最清楚的受惠領域是儲存裝置,以及電力設備供應鏈的部分環節。不過,增長仍然高度集中:與去年同期相比,晶片和電腦類產品合共佔出口金額增量近九成。對整體經濟而言,關鍵在於這些收入有多少能轉化為韓國境內新增的生產和支出。
韓國銀行將於10月27日公布第三季GDP,這個問題因此更值得留意。央行8月預測第三季實質GDP按年增長2.6%、按季增長0.3%。9月出口表現增加了超越這一預測的可能性,但國內經濟活動的訊號仍不一致。[1, 5, 7]
晶片以外的出口增長以儲存裝置最突出
9月出口達1,209.4億美元,按年上升83.5%。採用10月報告內的最新修訂數據,第三季出口合共3,184.2億美元,按年增長72.2%。強勢表現因此涵蓋整個季度。[1]
產品結構比總額更能說明需求流向。9月出口比去年同期增加550.4億美元,其中半導體貢獻436.7億美元,電腦類產品增加56.9億美元,其餘所有產品合共增加56.8億美元。這些數字根據產業通商部的分類表計算,見圖1。[1]
圖1 9月出口金額增長的來源
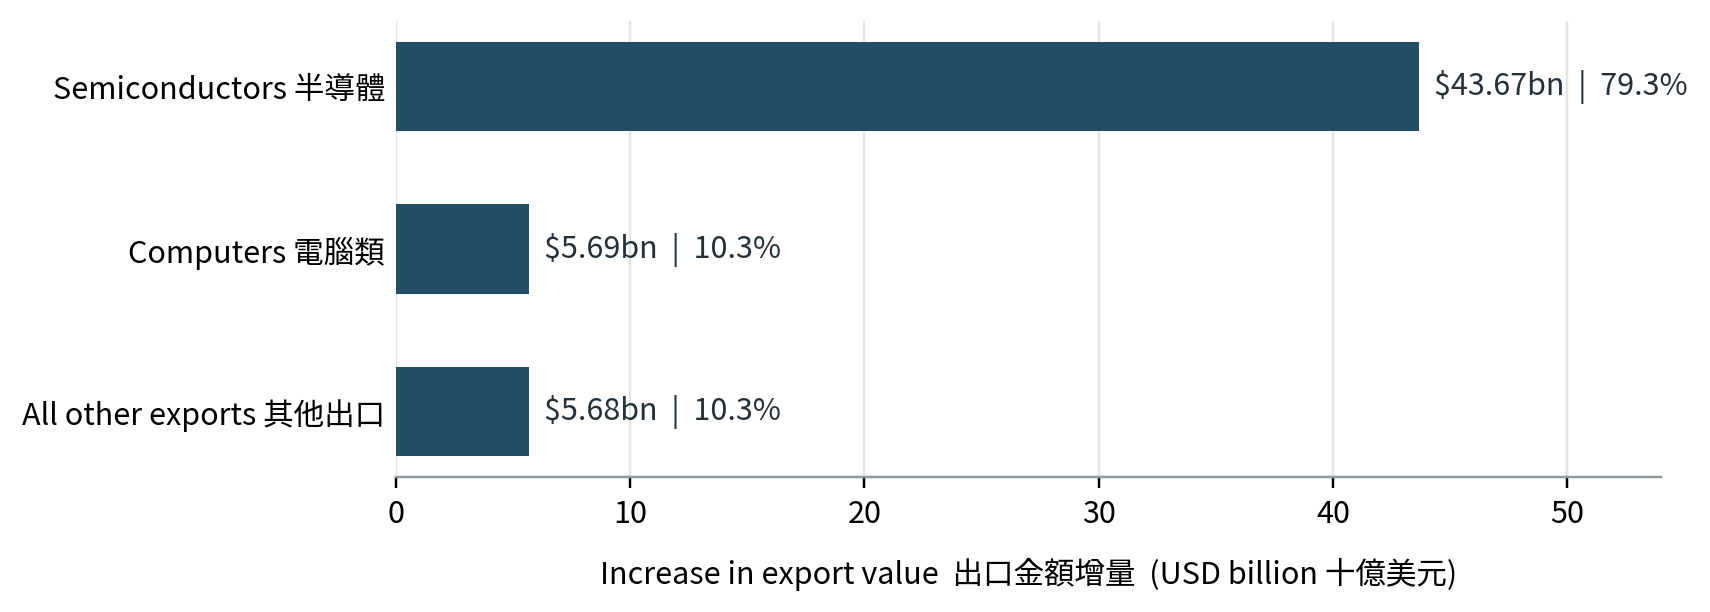
2026年9月與2025年9月比較。標籤為美元增量及佔550.40億美元總增量的比例;四捨五入後比例未必合計100%。來源:產業通商部10月1日報告第11頁;Azea計算。[1]
「電腦」這個分類容易令人聯想到消費級個人電腦復甦,但其中70億美元的出口,有67.7億美元來自固態硬碟(SSD),佔96.7%。儲存裝置因而是這個分類內的主要受惠者。這也解釋了為甚麼只剔除晶片,容易高估復甦的普遍程度:非晶片出口增長約23%;若同時剔除晶片和電腦類產品,增幅則約為12%。[1, 2]
儲存裝置亦受惠於較低的比較基數。2025年9月,電腦及SSD出口分別下跌13.6%和13.9%。同月整體出口和晶片出口已分別增長12.6%和22%。因此,這次整體出口大升,是在去年已上升的基礎上繼續增長。[1]
電力設備是規模較小、涵蓋產品較廣的另一個需求延伸。電氣設備出口增長23.4%至18.3億美元,產品包括變壓器、電纜及斷路器。產業通商部在簡報中,把部分需求與AI數據中心和更廣泛的電網投資連繫起來。這些客戶為晶片製造以外的企業帶來機會,但已公布數據未把AI相關訂單與其他電網支出分開。[1, 2]
電池數據則需要更審慎解讀。二次電池整體出口增長14%,但報告另列的儲能系統(ESS)鋰離子電池出口下跌7.1%。整體電池出口收入增加,未足以證明所有儲能細分市場都已受惠。現階段較清楚的證據仍集中在SSD及電氣設備。[1]
價格解釋了出口收入增幅的一大部分
韓國銀行8月貿易指數提供了重要參照。出口金額按年增長75.8%,出口量則增長25.9%。按金額及數量指數的變動推算,美元計價的出口價格約上升39.6%。這些指數的涵蓋範圍與海關出口總額不同,例如不包括船舶,不能直接代入GDP計算;它們仍然顯示,實質出口量增長相當可觀,同時也有很大的價格效應。[3]
9月商品出口說明,區分價格與數量會如何改變產業判斷。石油製品出口金額上升72%,出口量卻下跌6.9%;石油化工出口金額增長5.1%,出口量則下跌19.1%。圖2並列這些金額與數量變化。售價提高可以增加收入,而毋須增加境內產量。對購買這些原料的行業而言,同一輪價格上升也可能推高成本。[1]
圖2 出口金額與數量增長
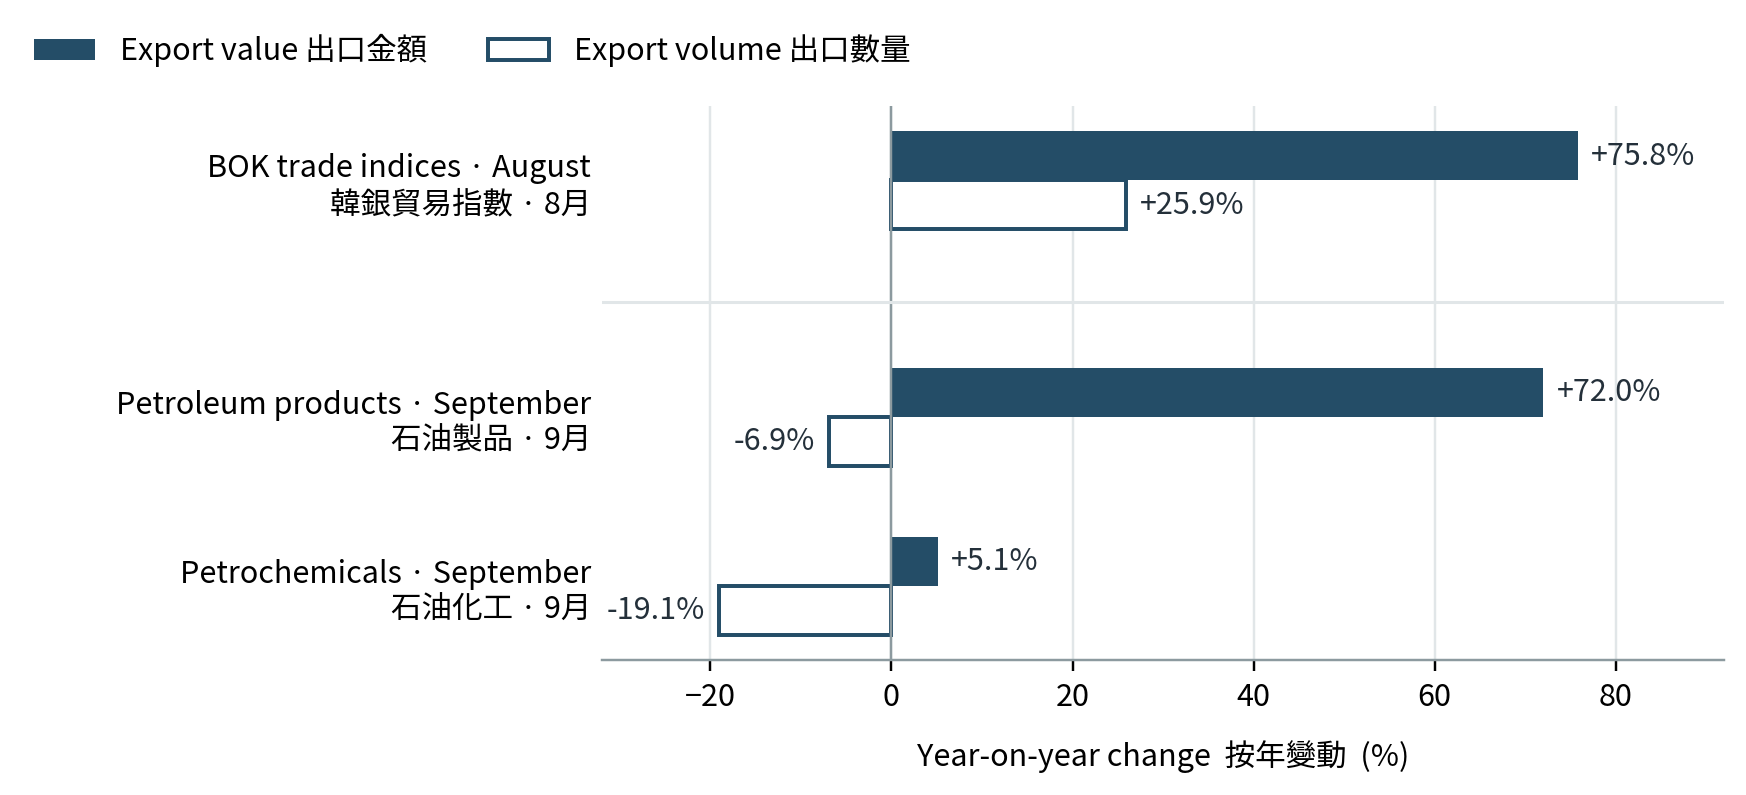
全部為按年變化。8月採用韓國銀行經價格調整的貿易指數,不包括船舶等部分商品;9月採用產業通商部的產品金額及數量變化。每組須按其標示月份及涵蓋範圍比較。來源:韓國銀行及產業通商部。[1, 3]
假期因素亦增加比較難度。今年中秋假期移至9月,工作日由去年同期24天減至21.5天,日均出口增長105%。汽車出口全月金額下跌5.5%,日均出口則增長5.5%。假期日期的變動因此掩蓋了部分經濟活動的強度。不過,按工作日調整對各行業並非同樣適用;產業通商部指出,晶片在週末和假期仍會經空運出口。[1, 2]
對GDP的影響取決於境內增加值
貿易報告支持較強的實質出口展望,但韓國能產生多少增加值,取決於本地生產了甚麼,以及為支援生產而進口了甚麼。9月半導體設備進口增長50.8%至34.4億美元。這些採購可以擴充未來產能;在當期GDP帳目中,投資的進口部分會被進口項目抵銷。當地建設、安裝及相關服務則另行產生韓國境內增加值。因此,大額進口設備訂單對當期GDP的影響,與同等金額、完全由本地供應的訂單有所不同。[1]
最新第二季國民經濟核算也反映了這種幅度差異。實質商品及服務出口按年增長8.9%,實質GDP增長3.7%。按季計算,出口增長1.3%、私人消費增長0.4%,設備投資增長0.2%。出口收入的變化可以遠快於整體實質經濟活動。[4]
8月國內數據也令全面加速的判斷受到限制。零售銷售較7月下跌1.8%,設備投資下跌9.5%,礦業及製造業產出下跌4.8%;服務業產出則增長0.5%,建築完成量增長1.9%。這些經季節調整的按月數據波動較大,也只涵蓋第三季的一部分,但足以說明,出口報告無法單獨判定消費與投資的走勢。[6]
GDP亦面對基數因素。2025年第三季實質GDP按季增長1.4%,提高了今年按年比較的門檻。即使2026年第三季維持穩健的按季擴張,按年增長仍可能低於第二季的3.7%。[4]
哪些結果會改變第三季判斷
我們認為,第三季GDP按年增長有機會高於韓國銀行預測的2.6%。若要提出新的具體增長率預測,仍需整季的實質進出口、存貨和內需數據;每月出口報告未能提供全部所需資料。央行3.3%的增長預測則適用於全年。[5]
若GDP增長高於2.6%,同時國內投資和消費轉強,便顯示經濟擴張更為廣泛。當中有多少來自AI需求,仍需行業層面的證據。若出口收入異常強勁,GDP增長卻接近原預測,便要把GDP分項與貿易價格及進口數據一併分析,區分價格上升帶來的收入增長與實質出口增長,並找出進口、存貨或內需是否有抵銷作用。
晶片以外,儲存裝置供應商的出口增長最為明顯;電氣設備供應商亦有較明確的需求來源,而且涵蓋AI以外用途。至於把整個電池、汽車或通用機械行業一概列為AI受惠者,9月數據所提供的支持則較少。10月27日的第三季GDP預估值,將顯示這輪集中的出口強勢在整體經濟中如何體現。公布時間為韓國上午8時,即澳門上午7時。[7]
資料來源與計算說明
資料核對日期為2026年10月7日。出口金額以名義美元計算;GDP採用實質鏈式數量指標。GDP按年增長使用原始序列,按季增長經季節調整。正文分別標明已公布數據、官方預測與Azea的判斷。
[1] 韓國產業通商部2026年9月進出口報告 | 2026-10-01
韓國產業通商部 2026年9月進出口報告。韓文完整報告印刷頁碼第11–15、21及28頁
[2] 韓國產業通商部9月貿易簡報及問答 | 2026-10-01
韓國產業通商部 9月貿易簡報及問答
[3] 韓國銀行2026年8月進出口價格及貿易指數 | 2026-09-15
韓國銀行 2026年8月進出口價格及貿易指數。韓文報告印刷頁碼第7–8頁;英文報告的貿易指數表
[4] 韓國銀行2026年第二季國民總收入初步估計 | 2026-09-08
韓國銀行 2026年第2季國民總收入初步估計。PDF印刷頁碼第1–4頁
[5] 韓國銀行2026年8月經濟展望 | 2026-08-27
韓國銀行 2026年8月經濟展望。附錄2,印刷頁碼第12頁、PDF檔案第15頁
[6] 韓國國家數據機關2026年8月產業活動動向 | 2026-09-30
韓國國家數據機關 2026年8月產業活動動向
[7] 韓國銀行統計發布日程 | 日程查閱日期 2026-10-07
韓國銀行統計發布日程
計算說明
圖1採用百萬美元精確數據:總出口120,944 − 65,904 = 55,040;晶片60,295 − 16,621 = 43,674;電腦6,997 − 1,307 = 5,690;其他產品55,040 − 43,674 − 5,690 = 5,676。晶片及電腦合共佔增量89.6875%。SSD已包含在電腦類內:6,767 ÷ 6,997 = 96.7129%。季度採用官方合計,因四捨五入後月值相加可相差100萬美元。
8月金額與數量的比率推算出口價格增幅為(1.758 ÷ 1.259 − 1)× 100 ≈ 39.6%。韓國銀行韓文報告亦列出按通關時差調整的出口價格上升39.6%,與韓圜及合約貨幣計價的主要價格指數不同。9月商品出口量與8月韓銀指數不應拼合成單一GDP預測。