予測 · アジア経済
2026年12月の日銀政策予測
公開日:2026-10-05 · Michael Mei · Azea Research
情報の基準日時:2026年10月5日13:30 UTC/22:30日本時間。
以下のページ番号は、リンク先のPDF版を指します。
日本銀行は12月に再び利上げするのか。12月17-18日の会合について、当社の予測は利上げ57%、据え置き41%、利下げ2%である。追加利上げの可能性が据え置きをわずかに上回る。ただし、強い確信を持てない最大の理由は10月会合だ。日銀が12月より前に動く可能性がある。
日銀は9月、7対2の賛成多数で政策金利を1.25%に引き上げ、追加利上げに向けた方針を維持した。賃金上昇と企業部門の底堅さは、その方向を支持する。一方、家計消費は弱く、直近の東京都区部のインフレ率上昇には大きな特殊要因が含まれる。これらは12月利上げをやや有力とみる根拠にはなるが、確信度の高い予測を支えるものではない。[S01-S07]
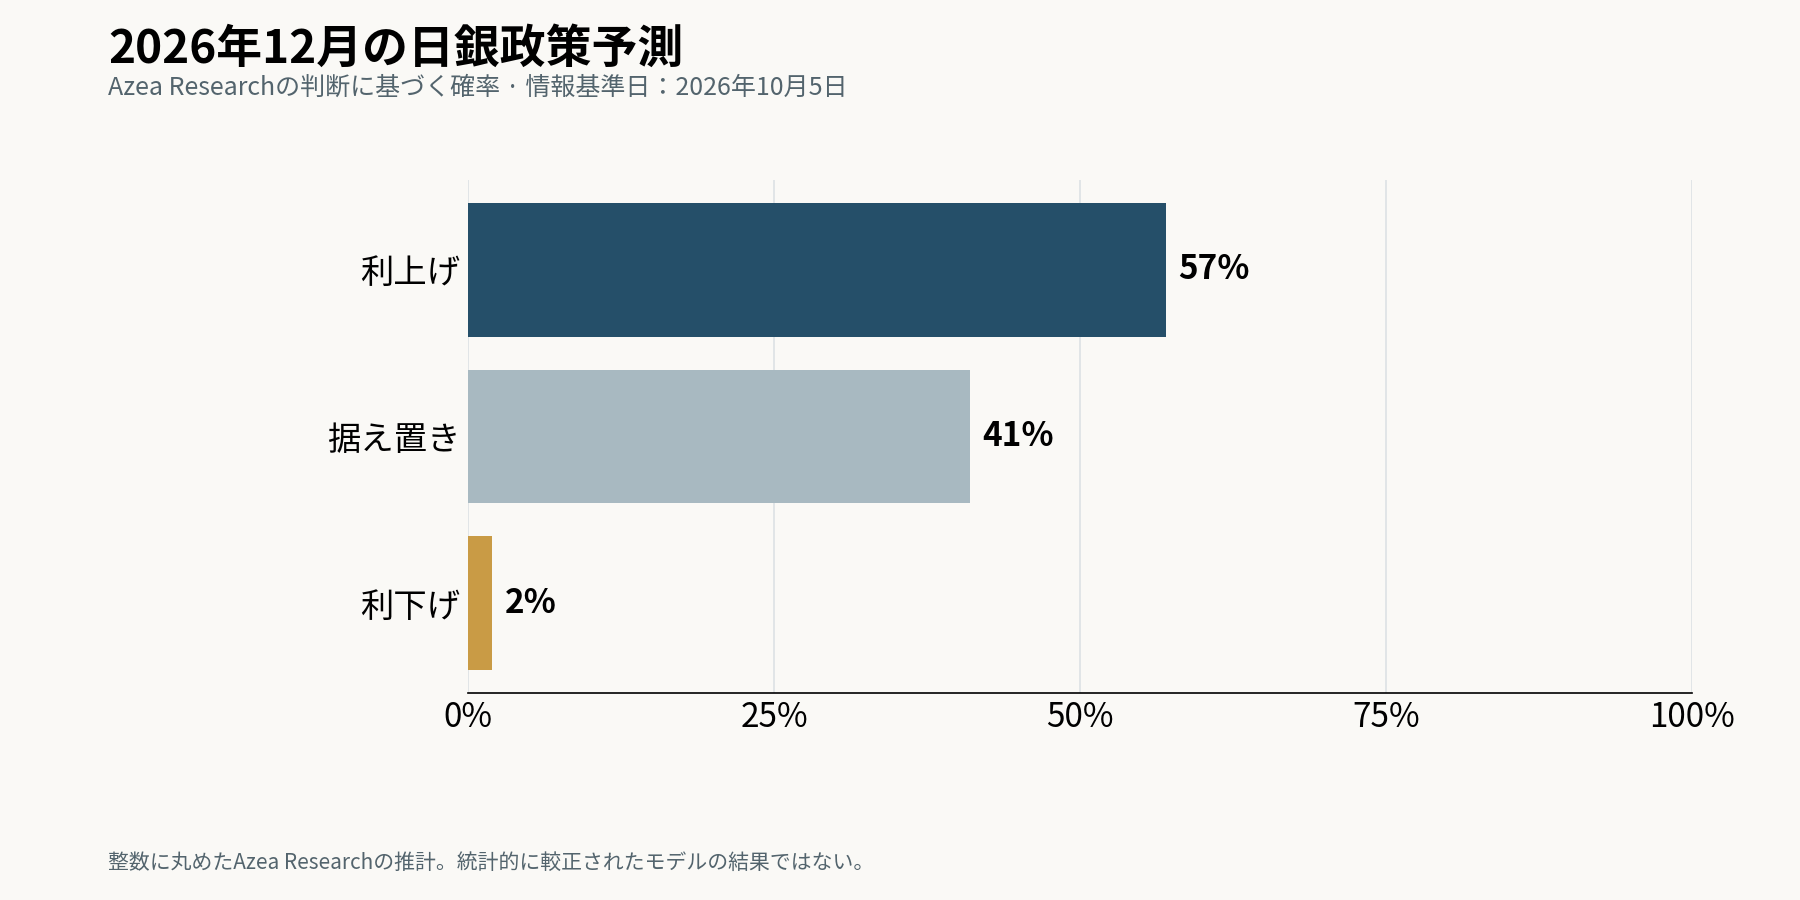
Azea Researchの推計。整数の百分率に四捨五入。統計的に較正されたモデルの結果ではなく、判断に基づく確率である。
10月の結果で12月の問いが変わる
当社のシナリオツリーでは、12月利上げの確率は、10月据え置きの場合65%、10月利上げの場合35%となる。10月の利上げには、金融引き締めを前倒しする面と、インフレ圧力の持続を示す証拠となる面がある。当社は両方を考慮している。同じツリーで計算すると、10月と12月の会合を通じて少なくとも1回利上げする確率は73%となる。これは「12月に利上げする」という事象とは異なる。
市場との比較は概算にとどまる
Polymarketでは、25ベーシスポイント(0.25パーセントポイント)の利上げ区分が約61%を示している。当社の対応する推計は約56%である。メインページの累計取引額は10,471米ドル、個別結果ページは10,312米ドルで、裾の結果の価格も異なる。両ページは10月5日に取得したが、価格の時刻と注文板の厚みは確認できなかった。古くなっている可能性のある比較基準であり、実行可能な5ポイントの優位性や、専門家の広範な合意を示す証拠ではない。[S13-S14]
日本旅行の予算や事業計画に役立つのは、どちらの決定にも耐えられる費用の想定である。4-5ページでは、予測を変える条件と費用のストレステストを示す。
証拠は時期よりも方向を強く示す
引き締めに前向きな中央銀行
9月の正式な政策方針は、経済・物価・金融情勢に応じて日銀が引き続き利上げを進めるとしている。10月1日公表の同会合の「主な意見」には、インフレが上振れした場合に調整を速めるべきだという意見と、拙速を避けるべきだという意見の両方が含まれる。匿名の委員個人の意見であって、10月の採決や総裁の約束ではない。[S01-S02]
直近のインフレ上昇は分解して読む必要がある
8月の全国消費者物価指数(CPI)の上昇率は、生鮮食品を除く総合が1.7%、生鮮食品とエネルギーを除く総合が1.9%だった。10月2日公表の9月東京都区部の値は、それぞれ2.7%と3.0%だった。東京都区部は先行する地域指標であり、9月の全国結果ではない。[S03-S04]
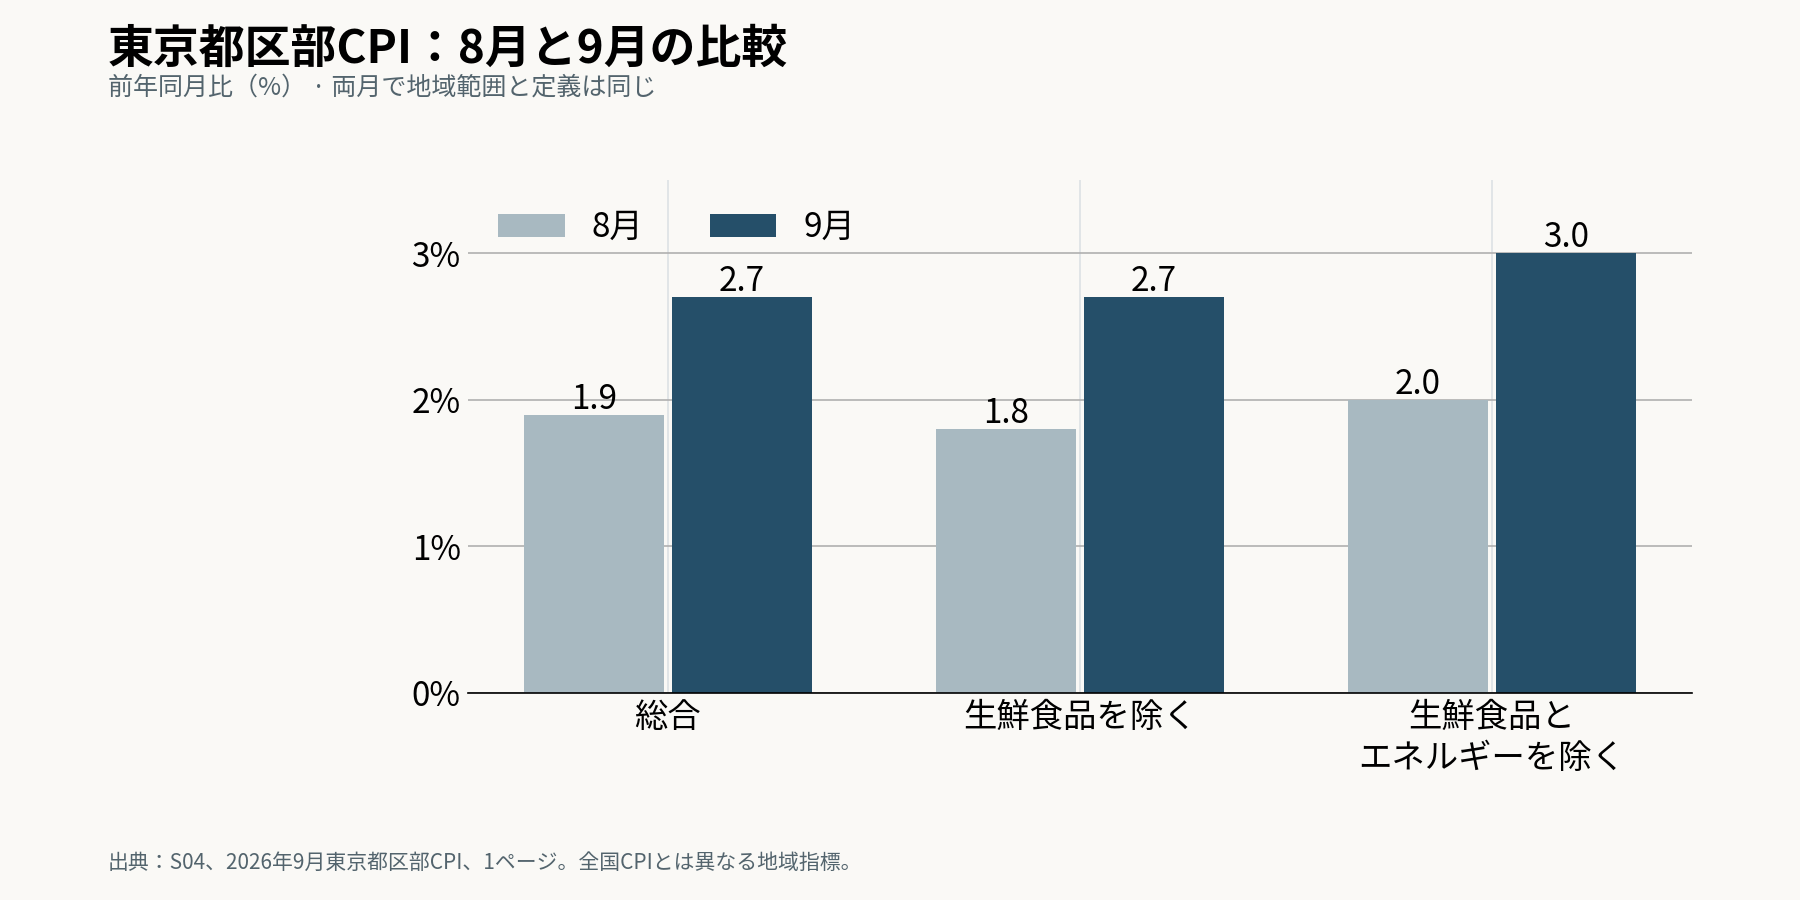
東京都区部CPI、前年同月比%。両月の地域範囲と定義は同じ。出典S04、1ページ。
東京都区部の総合インフレ率は0.8パーセントポイント上昇した。この加速への寄与は水道料が0.24ポイント、保育所保育料のマイナス寄与縮小が0.29ポイントで、合計0.53ポイントとなる。この計算だけで基調的インフレ率を明確に測れるわけではない。ただし、上昇分のすべてを新たな賃金主導の急騰とみなすべきでない理由は示している。[S04、3ページ]
所得増加はまだ明確な消費の強さにつながっていない
7月の賃金確報では、現金給与総額は前年同月比4.3%増、実質賃金は2.0%増だった。実質賃金は速報の2.4%増から下方修正された。両年とも調査対象となった共通事業所の所定内給与は3.1%増だった。一方、2人以上の世帯の7月実質消費支出は前年同月比3.6%減だった。これらの調査は対象単位が異なり、同じものを矛盾して測定しているわけではない。[S05-S06]
9月短観の大企業製造業の業況判断は22から24へ上昇し、大企業非製造業は37から35へ低下した。大企業の宿泊・飲食サービスは46から38へ低下した。10月5日公表の9月消費者態度指数は0.1ポイント低下し35.4となった。企業の底堅さや労働需給の逼迫は、消費者の慎重姿勢と併存し得る。[S07-S08]
確率の組み立て方
当社は、透明性のある判断ベースのシナリオツリーを用いる。引き締めを示すシグナルをすべて12月のものとみなさず、残る予定会合を分けて考える。以下の重みは証拠に対する当社の評価であり、推定した係数でも、大規模標本から求めた頻度でもない。
| 10月の決定 | シナリオ確率 | 12月利上げ | 12月据え置き | 12月利下げ |
|---|---|---|---|---|
| 据え置き | 74% | 65% | 33% | 2% |
| 利上げ | 25% | 35% | 63% | 2% |
| 利下げ | 1% | 10% | 50% | 40% |
条件付き確率を10月の各シナリオで加重すると、12月利上げ確率は57%となる。計算は74% × 65% + 25% × 35% + 1% × 10%で、四捨五入して57%となる。利上げ確率のほぼすべては25bpの金利変更区分に入る。
この重みを採用した理由
9月の利上げが発効したのは9月24日で、家計需要の強弱が混在し、その後のデータを確認する余地があるため、10月据え置きに最大の重みを置く。それでも、日銀の方針が積極的でインフレリスクも重要であることから、10月利上げに4分の1の確率を置いた。10月に据え置けば、その後さらに2か月分の賃金・物価データが得られるため、12月は次の調整時期として妥当となる。
10月利上げ後の12月利上げ確率35%は、インフレ加速が持続する場合を考慮したものだ。これをほぼゼロにすると、日銀が早期に動く理由を無視することになる。現在の政策方向は上向きなので利下げは小さな裾の確率にとどめるが、深刻な成長ショックや金融ショックで状況は急変し得る。
小さな歴史的な参照点
| 2026年の会合 | 1月 | 3月 | 4月 | 6月 | 7月 | 9月 |
|---|---|---|---|---|---|---|
| 決定後の金利 | 0.75% | 0.75% | 0.75% | 1.00% | 1.00% | 1.25% |
6回の会合のうち2回で利上げした。6月から9月の間隔は3か月だったが、6観測だけで四半期ごとの規則があるとはいえない。この経路は、毎会合で利上げすると仮定しないための確認材料として使い、12月の基準確率を33%とするものではない。[S01、S15a-e]
結論はどの程度敏感か
| 別の判断ケース | 12月利上げ |
|---|---|
| ハト派 10月据え置き/利上げ/利下げ79/20/1、各ケースの12月利上げ50/25/10 | 45% |
| 中心 74/25/1、条件付き65/35/10 | 57% |
| タカ派 69/30/1、条件付き75/50/10 | 67% |
45-67%という幅は明示した入力値についての感度分析であり、信頼区間ではない。予測は五分五分に十分近く、時期に関する妥当な仮定変更で、利上げ優勢という見方が逆転し得る。
何が予測を変えるか
次の決定日は10月30日である。結果が判明すれば、3ページの対応するシナリオが12月の出発点となる。理由も重要だ。景気悪化による据え置きと、単に日銀が見極めの時間を確保するための据え置きは異なる。
事前に明示する証拠の判定条件
以下は予測を見直すためのAzea Researchの基準であり、日銀が用いる公式ではない。最新の入手可能なデータを評価し、同じ証拠を二重計上せずに見方の変更を説明する。
| 12月前に観測する条件 | 提案する12月利上げ確率 |
|---|---|
| 生鮮食品とエネルギーを除く全国CPIが9月・10月とも2.5%以上、共通事業所の所定内給与が8月・9月とも3.0%以上、8-9月の実質家計消費支出の平均前年比が-1%を上回る | 10月据え置き後75%、10月利上げ後55% |
| 生鮮食品とエネルギーを除く全国CPIが9月・10月とも1.5%以下、または、共通事業所の所定内給与が2%未満かつ実質消費支出が8月・9月とも-3%以下 | 10月据え置き後35%、10月利上げ後15% |
推計を引き上げるのは、市場で価格が決まるサービス分野も幅広く強まり、公共料金・補助金・ベース効果が加速の大半を説明しない場合に限る。どちらの条件も満たさなければ、新たな日銀の方針や重大なショックで見通しが変わらない限り、条件付きの出発点を維持する。10月に利下げすれば改めて評価する。修正後も確率の合計は100%とする。
判断を進める次の公表予定
| 日本での公表日 | 得られる証拠 |
|---|---|
| 10月7日 | 8月賃金速報、通常は日本時間08:30 |
| 10月9日 | 8月家計消費支出 |
| 10月23日 | 9月全国CPI、8月賃金確報 |
| 10月30日 | 10月の日銀決定と展望レポート、10月東京都区部CPI |
| 11月6日・10日 | 9月賃金速報、9月家計消費支出 |
| 11月20日・27日 | 10月全国CPI、11月東京都区部CPI |
| 12月8日 | 10月賃金速報と家計消費支出 |
| 12月18日 | 11月全国CPIと日銀決定の予定 |
公式日程S05、S10-S12。11月全国CPIは決定当日に公表されるため、時期が遅いというだけで情報集合から除外すべきではない。日銀は決定公表の固定時刻を約束していない。日程は変更され得る。
円安だけで機械的に予測を反転させることはない。幅広い物価や日銀の判断に波及しているかを確認する。10月5日17:00日本時間の公式ドル円相場は157.65-157.67円だった。[S09]
日本向け予算での予測の使い方
金利決定と為替想定は分けて考える。すでに予想されている利上げであれば、円相場はほとんど変わらないこともある。世界の金利、リスク選好、同時に示される方針も重要だ。以下は予算の感応度であり、円相場の予測ではない。
| 例示するドル円相場 | 固定額30万円の米ドル換算費用 | 157.66円比 |
|---|---|---|
| 150 | 2,000米ドル | +5.1% |
| 157.66 基準 | 1,903米ドル | 0% |
| 165 | 1,818米ドル | -4.4% |
計算式は円建て費用 ÷ 1米ドル当たりの円。基準はS09の仲値。カードの為替スプレッド、手数料、日本国内の価格変化は含めない。読者自身の通貨の相場にも同じ式を使える。
事業者が、金利改定後の1年間を通じて、全額変動金利の借入残高1億円を維持し、25bpの上昇が全額転嫁される場合、年間の負担増は250,000円、月間では約20,833円となる。50bpなら年間500,000円となる。実際の影響は金利改定日、変動金利比率、上乗せ金利、契約上限によって異なる。金利決定からホテル需要を予測しなくても、資金調達コストに注意を払う必要があるかはこれで判断できる。
何を12月の利上げとして数えるか
当社の対象事象は、12月会合に起因する無担保コール翌日物金利の誘導目標の変更であり、直前の目標と比較して測定する。10月に1.50%へ引き上げた後、12月に1.50%を維持すれば「据え置き」である。金利がレンジで示される場合は上限を用いる。会合と無関係の緊急調整は除外する。[S10、S14]
5つの金利変更区分では、ゼロではなく絶対幅25bp未満の変更は、同じ方向の25bp区分に入れる。それ以上は最も近い25bp刻みに丸め、ちょうど中間の場合はゼロから遠い側へ丸める。例えば+37.5bpは50bp以上の利上げに分類する。会合が延期された場合、次の予定会合の開始前までの決定のみ数える。中止またはその時点までに決定がない場合は「据え置き」とする。次回会合は2027年1月21-22日に予定されている。Azea Researchは、報告書作成時に利用できた市場ルールに沿うこれらの定義で予測を評価する。[S10、S14]
この予測をどう評価するか
正式決定後、Azea Researchは上記の定義に照らして予測を評価する。ブライアスコアは、予測確率と結果(利上げなら1、それ以外なら0)の差の二乗を測る。5つの金利変更区分では、それぞれの二乗誤差の合計の半分とする。小さいほど良い。採点には四捨五入前の確率を使う。初回確率と日付付きの改訂履歴を保持し、後の変更で当初予測を書き換えない。
市場との公正な比較には、同時刻に記録された価格と、一致する事象の定義が必要だ。その価格を検証できなかったため、信頼できる成績比較はできない。1件の予測は結果確定後に採点できるが、較正の良さや技能を立証するものではない。本報告書は経済理解と予算計画を支援するものであり、投資または取引の助言ではない。
出典と対象範囲
本報告書は2026年10月5日13:30 UTC / 22:30日本時間までに利用可能だった情報を用いる。以下のリンク付き出典には公表日、または内容が更新されるウェブページの場合は確認日を記した。観測対象月と公表月は異なることがある。
S01 9月の金融政策決定 (英語版の公式資料) | 2026-09-18
S02 9月会合の主な意見 (英語版の公式資料) | 2026-10-01
S03 8月の全国CPI | 2026-09-18
S04 9月の東京都区部CPI | 2026-10-02
S05 7月賃金確報と公表予定 | 2026-09-28
S06 7月の家計消費支出 | 2026-09-04
S07 9月短観 (英語版の公式資料) | 2026-10-01
S08 9月の消費者態度指数 | 2026-10-05
S09 10月5日の公式外国為替相場 (英語版の公式資料) | 2026-10-05
S10 日銀の会合予定 | 閲覧日2026-10-05
S11 CPI公表予定 | 2026-01-23
S12 家計消費支出の公表予定 | 閲覧日2026-10-05
S13 Polymarketの対象事象の記録 | 取得日時2026-10-05 13:31 UTC
S14 市場の個別結果とルールの記録 | 取得日2026-10-05
S15a 2026-01-23 / S15b 2026-03-19 / S15c 2026-04-28 / S15d 2026-06-16 / S15e 2026-07-31 S15a 2026-01-23 (英語版の公式資料) S15b 2026-03-19 (英語版の公式資料) S15c 2026-04-28 (英語版の公式資料) S15d 2026-06-16 (英語版の公式資料) S15e 2026-07-31 (英語版の公式資料)
推計の読み方
確率は、記載時点におけるAzea Researchの判断を表す。仮定と証拠の判定条件は3-4ページ、事象の定義は5ページに示した。英語版と繁体字中国語版は同じ予測と証拠を用いている。
市場比較の限界
市場ルールはプラットフォーム自身のページの以前のコピーで確認できたが、現在の版が変更されていないことは確認できなかった。このためAzea Researchは、予測評価に5ページの明示的な定義を用いる。後にプラットフォームのルールとの差が生じた場合は、別途検討すべきである。プラットフォームの自動生成解説は経済的証拠として使用していない。