FORECAST · AZEA RESEARCH預測 · AZEA RESEARCH
BOJ December 2026 forecast日本央行2026年12月利率預測
As of 5 October 2026 · 13:30 UTC / 22:30 JST截至2026年10月5日 · 13:30 UTC/日本時間22:30
Page references below refer to the linked PDF editions.下文頁碼指上方連結的PDF版本。
Will the Bank of Japan raise rates again in December? Our forecast is 57% for an increase, 41% for no change and 2% for a cut at the December 17–18 meeting. A further increase is slightly more likely than a pause. The strongest reason to avoid a confident call is the October meeting: the BOJ may act before December.
The BOJ lifted its policy rate to 1.25% in September by a 7–2 vote and retained guidance toward further rate increases. Wage growth and corporate resilience support that direction. Household spending remains weak, however, and the latest Tokyo inflation jump contains substantial special effects. These facts support a modest lean toward a December hike, rather than a high-conviction forecast. [S01–S07]
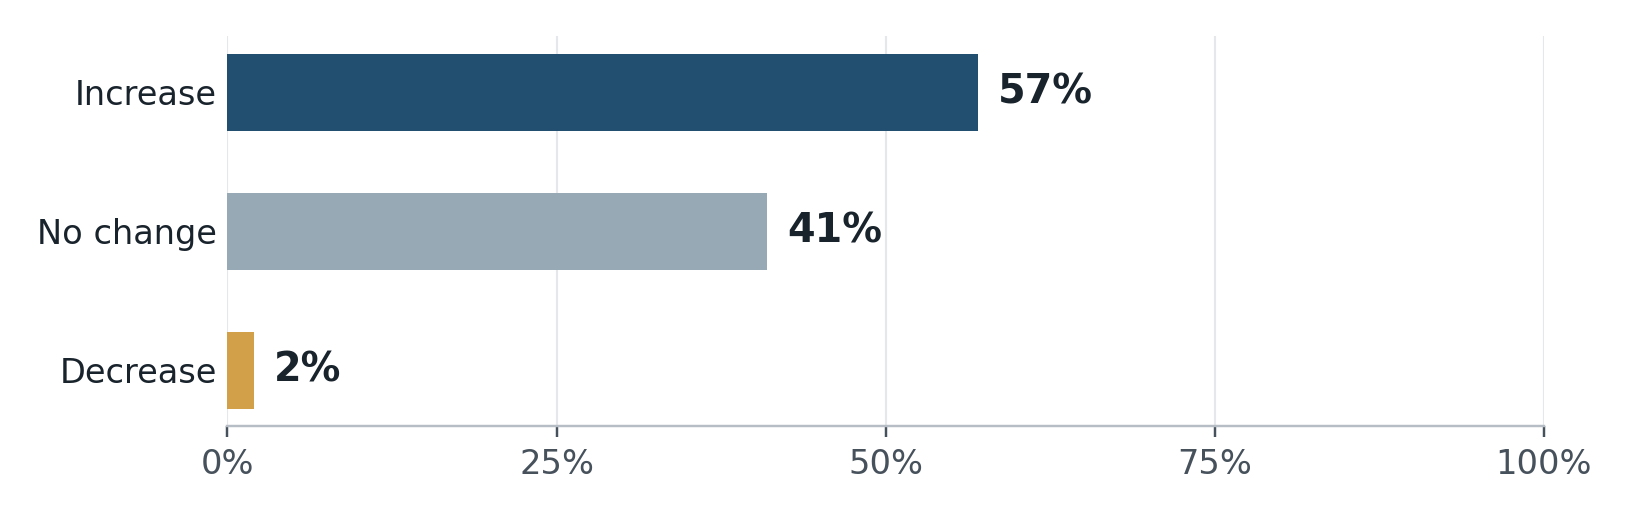
Azea Research estimates, rounded to whole percentages. These are judgment-based probabilities, not statistically calibrated model results.
October changes the December question
Under our scenario tree, the chance of a December increase is 65% if October holds and 35% if October hikes. An October increase both advances tightening and provides evidence that inflation pressure is persistent. We allow for both effects. The same tree gives a 73% chance of at least one increase across the October and December meetings; that is a different event from a December increase.
The market comparison is approximate
Polymarket displays about 61% for its 25-basis-point increase category (0.25 percentage points); our matching estimate is about 56%. Its main page shows $10,471 of cumulative turnover. The outcome page shows $10,312 and different tail prices. Both were retrieved on October 5 without a verified quote timestamp or order-book depth. This is a potentially stale benchmark, not evidence of an executable five-point advantage or a broad professional consensus. [S13–S14]
For a Japan travel budget or business plan, the useful output is a set of costs that can survive either decision. Pages 4–5 identify what would change the forecast and how to stress-test those costs.
The evidence is stronger on direction than timing
A central bank still willing to tighten
September’s formal guidance says the BOJ will continue raising rates as activity, prices and financial conditions develop. The October 1 summary of that meeting contains arguments for faster adjustment if inflation overshoots, alongside arguments against haste. These are anonymous individual opinions, not an October vote or a promise by the governor. [S01–S02]
The latest inflation jump needs decomposition
August national CPI was 1.7% excluding fresh food and 1.9% excluding both fresh food and energy. September Tokyo readings, released October 2, were 2.7% and 3.0%. Tokyo is an earlier regional signal, not September’s national result. [S03–S04]
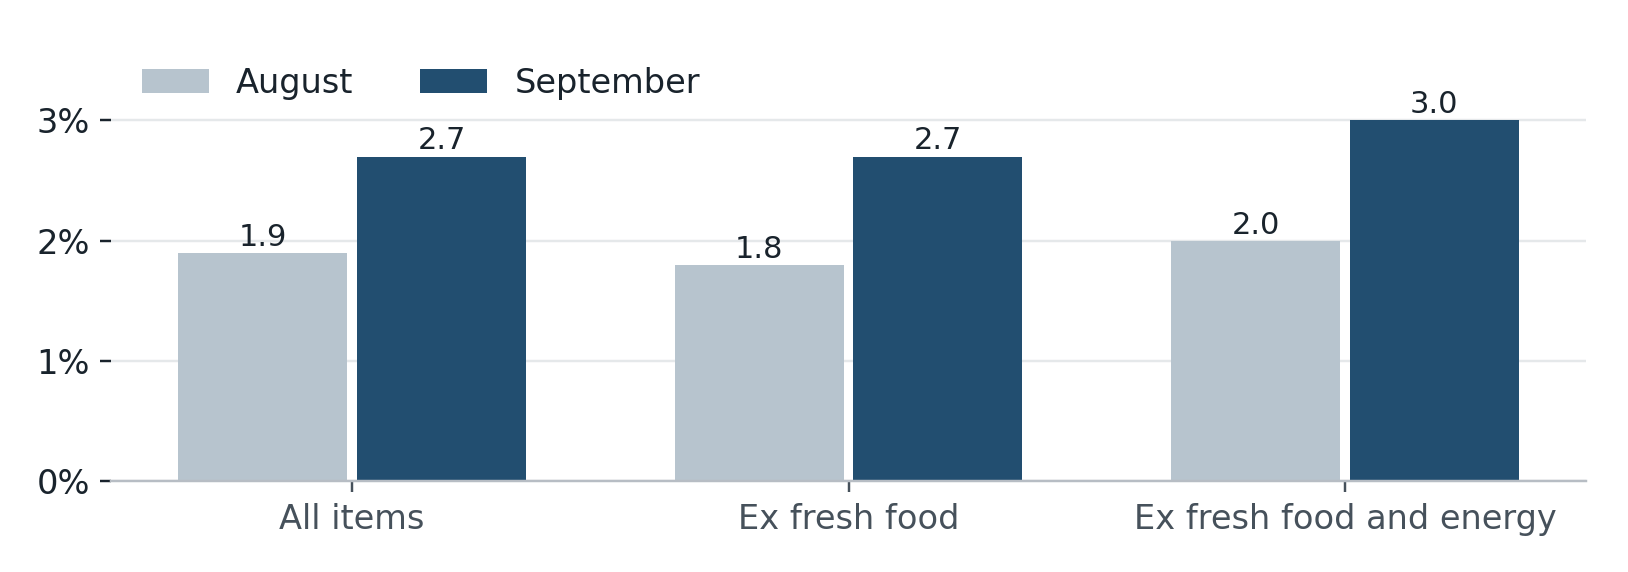
Tokyo ku-area CPI, year-on-year %. Same geography and definitions in both months. Source S04, page 1.
Tokyo’s headline inflation rose 0.8 percentage points. Water fees contributed 0.24 points to that acceleration; nursery fees becoming less negative contributed 0.29. Together, these explain 0.53 points. That arithmetic does not produce a clean measure of underlying inflation. It does show why the entire jump should not be treated as a fresh wage-driven surge. [S04, p 3]
Income gains have yet to deliver clear spending strength
July’s final wage release shows total cash earnings up 4.3% and real earnings up 2.0% year on year, revised down from 2.4% initially. Scheduled earnings at establishments surveyed in both years rose 3.1%. Yet July real spending by households of two or more people fell 3.6% year on year. These surveys cover different units; they are not contradictory measures of the same thing. [S05–S06]
September Tankan large-manufacturer sentiment rose from 22 to 24, while large nonmanufacturers fell from 37 to 35. Large accommodation and food-service firms fell from 46 to 38. September consumer confidence, released October 5, slipped 0.1 point to 35.4. Business resilience and labor pressure can coexist with cautious consumers. [S07–S08]
How the probability is built
We use a transparent judgment tree. It separates the remaining scheduled meetings instead of assuming that every signal of tightening belongs to December. The weights below are our assessments of the evidence, not fitted coefficients or frequencies estimated from a large sample.
| October decision | Scenario chance | December hike | December hold | December cut |
|---|---|---|---|---|
| Hold | 74% | 65% | 33% | 2% |
| Increase | 25% | 35% | 63% | 2% |
| Decrease | 1% | 10% | 50% | 40% |
Weighting the conditional probabilities by the October scenarios gives a 57% chance of a December increase. The calculation is 74% × 65% + 25% × 35% + 1% × 10%, rounded to 57%. Almost all hike probability falls in the 25 bp rate-change category.
Why these weights
October holding has the largest weight because September’s move only took effect on September 24, household demand is mixed, and there is room to examine subsequent data. We still put one chance in four on an October hike because the BOJ’s guidance is active and inflation risk remains salient. If October holds, another two months of wages and prices make December a plausible next adjustment date.
The 35% December-hike probability after an October hike allows for persistent inflation acceleration. Setting it near zero would ignore why the BOJ might have moved early. A cut receives a small tail weight because the current policy direction is upward; a serious growth or financial shock could change that quickly.
A small historical anchor
| 2026 meeting | Jan | Mar | Apr | Jun | Jul | Sep |
|---|---|---|---|---|---|---|
| Rate after decision | 0.75% | 0.75% | 0.75% | 1.00% | 1.00% | 1.25% |
Two of six meetings delivered increases. The June-to-September interval was three months, but six observations do not establish a quarterly rule. We use this path as a check against assuming a hike at every meeting, not as a 33% December base probability. [S01, S15a–e]
How sensitive is the conclusion
| Alternative judgment | December hike |
|---|---|
| Dovish: Oct hold/hike/cut 79/20/1; Dec hike given each 50/25/10 | 45% |
| Central: 74/25/1; conditional 65/35/10 | 57% |
| Hawkish: 69/30/1; conditional 75/50/10 | 67% |
This 45–67% span is a sensitivity exercise over stated inputs, not a confidence interval. The forecast is close enough to even odds that reasonable changes in the timing assumptions can reverse the headline lean.
What would change the forecast
The next decision point is October 30. Once its result is known, the corresponding scenario on page 3 becomes our starting point for December. The reason matters: a hold caused by a deteriorating economy differs from a hold that simply gives the BOJ more time.
Predeclared evidence tests
These are Azea Research’s thresholds for reconsidering the forecast, not a formula used by the BOJ. We will assess the latest available data and explain any change in view without counting the same evidence twice.
| Observable test before December | Proposed December hike probability |
|---|---|
| National CPI excluding fresh food and energy is at least 2.5% in both September and October; common-establishment scheduled wages are at least 3.0% in both August and September; average real household-spending growth for August–September exceeds −1% y/y | 75% after an October hold; 55% after an October hike |
| National CPI excluding fresh food and energy is at most 1.5% in both September and October, OR common-establishment scheduled wages are below 2% and real spending is at most −3% in both August and September | 35% after an October hold; 15% after an October hike |
We would raise the estimate only if market-priced service categories also strengthen broadly and public-charge, subsidy or base effects do not explain most of the acceleration. If neither evidence test is met, the conditional starting point remains unless new BOJ guidance or a material shock changes the outlook. An October cut would require a fresh assessment. Any revised probabilities would still total 100%.
The next releases that can settle the argument
| Release date in Japan | Evidence available |
|---|---|
| 7 October | August wages, preliminary; normally 08:30 JST |
| 9 October | August household spending |
| 23 October | September national CPI; August final wages |
| 30 October | October BOJ decision and Outlook; October Tokyo CPI |
| 6 and 10 November | September preliminary wages; September household spending |
| 20 and 27 November | October national CPI; November Tokyo CPI |
| 8 December | October preliminary wages and household spending |
| 18 December | November national CPI and expected BOJ decision |
Official schedules S05, S10–S12. November national CPI falls on decision day, so it should not be excluded from the information set merely because it is late. The BOJ has not promised a fixed decision-release hour. Schedules may be revised.
A weaker yen alone will not mechanically flip the forecast. We would check whether it is feeding into broad prices and the BOJ’s assessment. The official October 5 17:00 JST dollar/yen quote was 157.65–157.67. [S09]
How to use the forecast in a Japan budget
Keep the interest-rate decision and the exchange-rate assumption separate. A hike that is already expected can leave the yen little changed; global rates, risk sentiment and the accompanying guidance also matter. The following are budget sensitivities, not forecasts for the yen.
| Illustrative dollar yen rate | USD cost of a fixed ¥300000 bill | Change versus 157.66 |
|---|---|---|
| 150 | $2000 | +5.1% |
| 157.66 reference | $1903 | 0% |
| 165 | $1818 | −4.4% |
Calculation: yen bill ÷ yen per US dollar; reference is the midpoint of S09. Card spreads, fees and changes in Japanese prices are excluded. Use the same formula with the reader’s own currency quote.
For a business with an unchanged ¥100 million balance of fully floating debt over a full year after repricing, a 25 bp increase passed through in full adds ¥250,000 a year, or about ¥20,833 a month. A 50 bp move adds ¥500,000 a year. Actual exposure depends on reset dates, the floating share, margins and contractual caps. This is enough to identify whether financing costs deserve attention without predicting hotel demand from a rate decision.
What exactly counts as a December increase
Our event follows the change in the uncollateralized overnight call-rate target attributable to the December meeting, measured against the target immediately before it. If October raises the target to 1.50%, December holding at 1.50% is No Change. A rate range uses its upper bound. An unrelated emergency adjustment is excluded. [S10, S14]
For the five rate-change categories, a nonzero change of less than 25 bp in magnitude enters the 25 bp category in the same direction. Larger changes round to the nearest 25 bp, with halfway cases away from zero; for example, +37.5 bp maps to 50+ bp. If the meeting is postponed, its decision counts only before the next scheduled meeting begins; cancellation or no decision by that point maps to No Change. The next meeting is scheduled for January 21–22, 2027. Azea Research will evaluate the forecast using these definitions, which follow the market rules available when this report was prepared. [S10, S14]
How this forecast will be judged
After the official decision, Azea Research will evaluate this forecast against the definitions above. The Brier score measures the squared difference between a predicted probability and the outcome: 1 if an increase occurs, 0 otherwise. For the five rate-change categories, the score is half the sum of their squared errors. Lower scores are better. Scoring uses the unrounded probabilities. We retain the original probabilities and dated revisions, so later changes do not rewrite the initial forecast.
A fair comparison with the market requires prices recorded at the same time and matching event definitions. Those prices could not be verified, so we cannot make a reliable performance comparison. One forecast can be scored after resolution; it cannot establish calibration or skill. This report supports economic understanding and budget planning; it is not investment or trading advice.
Sources and scope
This report uses information available by 5 October 2026 at 13:30 UTC / 22:30 JST. Each linked source below shows its publication date or, for changing web pages, the date it was checked. The observation month can differ from the publication month.
S01 September policy decision | 2026-09-18
S02 September Summary of Opinions | 2026-10-01
S03 August national CPI | 2026-09-18
S04 September Tokyo CPI | 2026-10-02
S05 July wages final and release calendar | 2026-09-28
S06 July household spending | 2026-09-04
S07 September Tankan | 2026-10-01
S08 September consumer confidence | 2026-10-05
S09 October 5 official FX quotation | 2026-10-05
S10 BOJ meeting calendar | Accessed 2026-10-05
S11 CPI release calendar | 2026-01-23
S12 Household spending calendar | Accessed 2026-10-05
S13 Polymarket event snapshot | Retrieved 2026-10-05 13:31 UTC
S14 Market outcome and rule snapshot | Retrieved 2026-10-05
S15a 2026-01-23 S15b 2026-03-19 S15c 2026-04-28 S15d 2026-06-16 S15e 2026-07-31
How to read the estimates
The probabilities express Azea Research’s judgment as of the stated date. The assumptions and evidence tests are set out on pages 3–4, and the event definitions on page 5. The English and Traditional Chinese editions use the same forecast and evidence.
Limits of the market comparison
The market rules were available in an earlier copy of the platform’s own page, but we could not confirm that the current version is unchanged. Azea Research therefore uses the explicit definitions on page 5 to evaluate this forecast. Any later difference in platform rules should be considered separately. The platform’s automated commentary was not used as economic evidence.
日本央行12月還會升息嗎?我們對12月17至18日會議的預測是:升息57%、維持不變41%、降息2%。升息略佔上風,但最需要留意的是10月會議。央行可能在12月之前就採取行動。
日本央行9月以7票對2票將政策利率調高至1.25%,並保留繼續升息的指引。薪資增長和企業表現支持這個方向;家庭消費仍弱,最新東京通膨升幅也包含不少特殊因素。因此,我們只小幅傾向12月升息。[S01–S07]
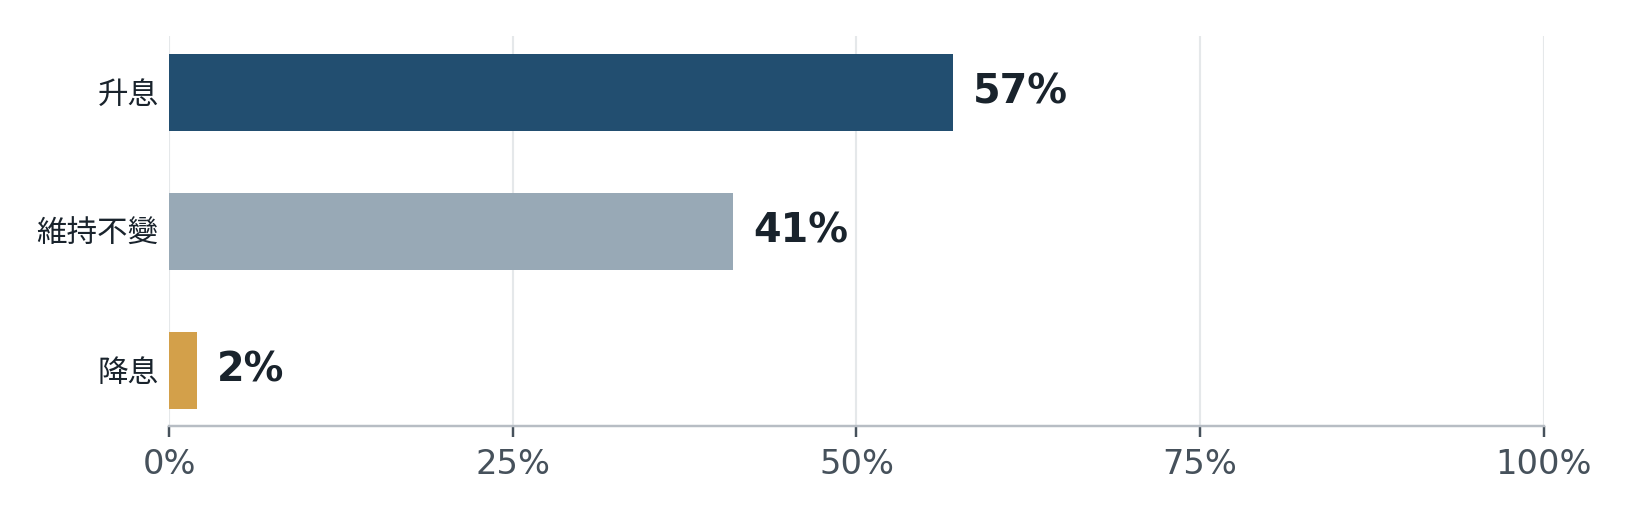
Azea Research估計機率,四捨五入至整數。這些是依證據作出的主觀判斷,並非經統計校準的模型結果。
10月決策會改變12月的問題
在我們的情境樹中,若10月不動,12月升息機率為65%;若10月升息,12月再次升息機率為35%。提前升息會減少12月立即再動的需要,也可能反映通膨壓力持續,兩種作用都要考慮。同一情境樹推算,10月與12月兩次會議至少有一次升息的機率為73%;這與單獨預測12月升息是不同事件。
市場報價只能作粗略比較
Polymarket的「升息25個基點,即0.25個百分點」結算級距顯示約61%,Azea Research對相同級距的估計約56%。市場主頁顯示累計成交10,471美元,但選項頁顯示10,312美元,尾端選項的價格也不同。兩頁均於10月5日讀取,報價時間及訂單簿深度未能核實。因此,這是可能過時的參考值,不能據此宣稱有可交易的五個百分點優勢,或代表廣泛專業共識。[S13–S14]
對日本旅遊或企業預算,更有用的是算出不同結果下仍能承受的成本。第4至5頁列出改判條件,以及匯率與利息成本的壓力測試。
證據對升息方向的支持大於對時點的支持
央行仍有繼續升息的意願
9月正式決議指出,央行將依經濟、物價和金融情勢繼續提高利率。10月1日公布的該次會議意見摘要,同時收錄通膨超標時應加快調整,以及不必急於行動的看法。這些是匿名個別意見,不能當成10月投票結果或總裁承諾。[S01–S02]
最新通膨升幅需要拆開看
8月全國CPI年增率,扣除生鮮食品為1.7%,再扣除能源為1.9%。10月2日公布的9月東京都區部數字分別為2.7%和3.0%。東京是較早公布的地區訊號,不能代替9月全國數字。[S03–S04]
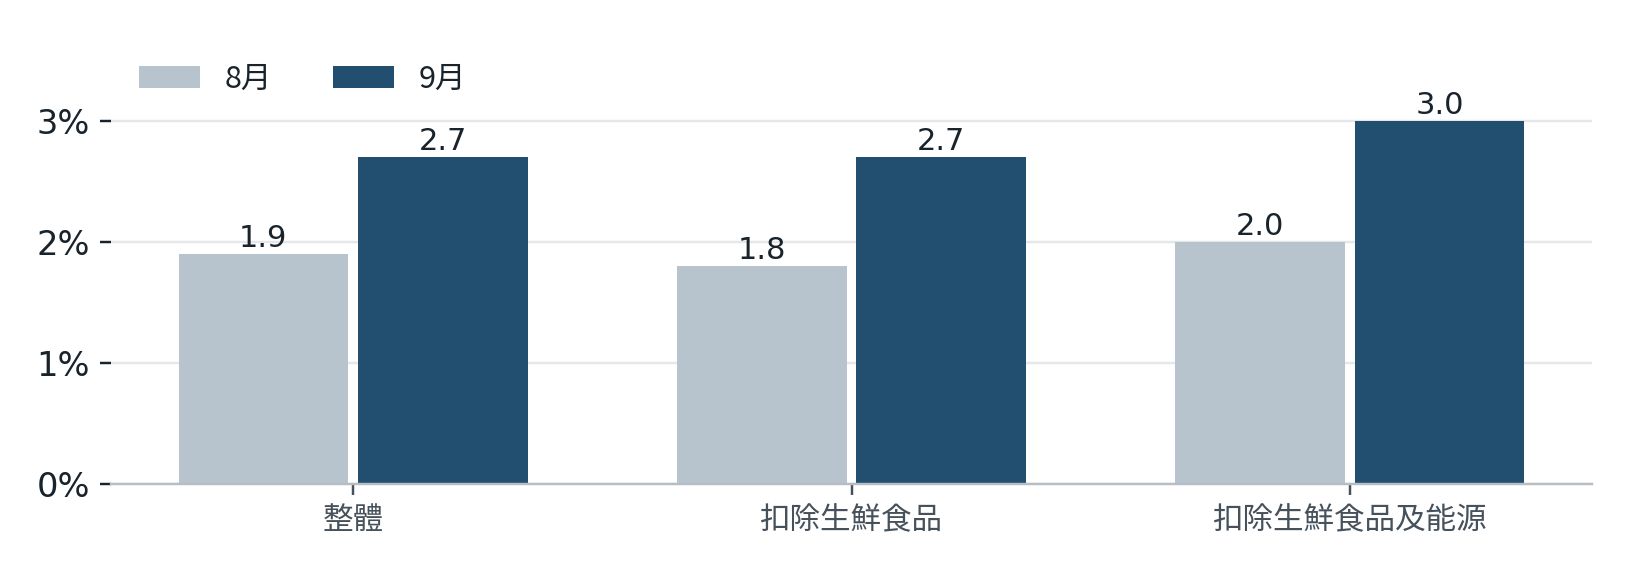
東京都區部CPI年增率。同一地區、同一定義的兩個月份比較。來源S04,第1頁。
東京整體通膨年增率上升0.8個百分點。其中,水費對升幅的貢獻為0.24個百分點,托育費負貢獻收窄的影響為0.29個百分點,合共0.53個百分點。這個加總不能直接變成「扣除特殊因素後的核心通膨」,但足以說明:不能把整段升幅都視為新的薪資推動壓力。[S04,第3頁]
薪資改善尚未帶來明確的消費轉強
7月薪資確報顯示,現金薪資總額年增4.3%,實質薪資年增2.0%,低於初報的2.4%;兩年均受訪的共同事業所,其所定內薪資年增3.1%。但7月兩人以上家庭的實質消費支出年減3.6%。兩項調查的單位不同,不能把它們當成同一指標互相矛盾。[S05–S06]
9月短觀的大型製造業景氣判斷指數由22升至24,大型非製造業由37降至35,大型住宿與餐飲企業則由46降至38。10月5日公布的9月消費者信心下滑0.1點至35.4。企業韌性和勞動市場壓力,可以與審慎消費並存。[S07–S08]
機率如何形成
我們採用透明的主觀情境樹,分別處理剩下兩次例會,避免把所有支持緊縮的訊號都歸到12月。以下權重是對證據的研究判斷,並非模型擬合係數,也不是大量歷史樣本估出的頻率。
| 10月決策 | 情境機率 | 12月升息 | 12月不變 | 12月降息 |
|---|---|---|---|---|
| 不變 | 74% | 65% | 33% | 2% |
| 升息 | 25% | 35% | 63% | 2% |
| 降息 | 1% | 10% | 50% | 40% |
將各分支的12月升息機率乘以10月情境權重,得到約57%的12月升息機率。計算為74% × 65% + 25% × 35% + 1% × 10%,四捨五入為57%;絕大部分升息機率落在25個基點結算級距。
為何採用這些權重
10月不動的權重最高,是因9月升息至9月24日才生效,家庭需求表現分歧,央行仍可觀察後續數據。不過,升息指引仍然積極,物價風險也未消失,因此給10月升息四分之一的機率。若10月不動,之後兩個月的薪資與物價資料,讓12月成為合理的下一個調整時點。
若10月已升息,我們仍給12月再升35%的機率,以反映通膨持續加速的可能。若把這個數字壓近零,就忽略了央行為何選擇提前行動。降息只占小部分尾端機率,因現有政策方向向上;重大經濟或金融衝擊可能迅速改變它。
小樣本歷史只能用來校對直覺
| 2026年會議 | 1月 | 3月 | 4月 | 6月 | 7月 | 9月 |
|---|---|---|---|---|---|---|
| 決策後利率 | 0.75% | 0.75% | 0.75% | 1.00% | 1.00% | 1.25% |
六次會議中有兩次升息。6月至9月相隔三個月,但六個觀察值不足以證明固定的季度升息規律。這段路徑提醒我們,不能假設每次會議都升息;也不能直接把兩次除以六次的33%,當成12月的基準機率。[S01、S15a–e]
改變假設會怎樣
| 替代判斷 | 12月升息機率 |
|---|---|
| 偏鴿:10月不變/升/降79/20/1;各分支12月升息50/25/10 | 45% |
| 中央:74/25/1;條件機率65/35/10 | 57% |
| 偏鷹:69/30/1;條件機率75/50/10 | 67% |
45%至67%是明列輸入假設的敏感度測試,並非信賴區間。預測接近五五波,合理調整時點假設,足以改變哪個結果較可能。
甚麼證據會令我們改判
下一個關鍵時點是10月30日。結果公布後,第3頁相應情境將成為我們判斷12月的起點。央行作出決策的原因同樣重要:因經濟轉差而按兵不動,與單純多觀察一段時間,含義不同。
事先列明的證據門檻
這些是Azea Research重新考慮預測的門檻,並非央行採用的公式。我們會依當時最新資料評估,說明改變看法的原因,同一項證據不會重複計算。
| 12月前可觀察的條件 | 擬採用的12月升息機率 |
|---|---|
| 9月、10月全國扣除生鮮食品及能源CPI均至少2.5%;8月、9月共同事業所所定內薪資均至少年增3.0%;8至9月家庭實質消費年增率平均高於−1% | 10月不變後75%;10月升息後55% |
| 9月、10月全國扣除生鮮食品及能源CPI均不高於1.5%;或8月、9月共同事業所所定內薪資均低於2%,且家庭實質消費均不高於−3% | 10月不變後35%;10月升息後15% |
只有在由市場定價的服務項目也廣泛漲價,且公共收費、補貼或基期因素未解釋大部分升幅時,我們才會上調機率。若兩組條件均未成立,除非央行新指引或重大衝擊改變展望,原有分支機率維持不變。若10月降息,我們會重新評估整體情勢;修訂後的機率總和仍為100%。
接下來哪些數據最重要
| 日本公布日期 | 可取得的資料 |
|---|---|
| 10月7日 | 8月薪資初報,原則上日本時間08:30 |
| 10月9日 | 8月家庭消費 |
| 10月23日 | 9月全國CPI、8月薪資確報 |
| 10月30日 | 央行決策與展望、10月東京CPI |
| 11月6日及10日 | 9月薪資初報、9月家庭消費 |
| 11月20日及27日 | 10月全國CPI、11月東京CPI |
| 12月8日 | 10月薪資初報與家庭消費 |
| 12月18日 | 11月全國CPI、預期央行決策日 |
官方日程來源S05、S10–S12。11月全國CPI在決策當日公布,不能因日期較晚而直接排除。央行未承諾固定的決策公布時刻;日程可能修訂。
日圓走弱本身不會機械地觸發改判;我們會檢查它有否傳導至更廣泛的物價與央行評估。10月5日日本時間17:00,央行公布的美元兌日圓報價為157.65至157.67。[S09]
如何用於日本旅遊與企業預算
把利率決策和匯率假設分開處理。已被預期的升息,可能不會明顯推動日圓;全球利率、風險情緒和央行指引同樣重要。以下是預算敏感度,並非日圓匯率預測。
| 假設美元兌日圓 | 固定30萬日圓支出的美元成本 | 相對157.66變化 |
|---|---|---|
| 150 | 2,000美元 | +5.1% |
| 157.66參考值 | 1,903美元 | 0% |
| 165 | 1,818美元 | −4.4% |
算法為日圓帳單除以每美元可兌日圓。參考值取S09買賣報價中點;不含刷卡價差、手續費或日本售價變化。其他貨幣可使用相同公式。
若企業維持1億日圓本金、全額浮動利率債務,且重設後持續一整年,25個基點完全傳導至借款利率,每年增加25萬日圓利息,平均每月約20,833日圓;50個基點則每年增加50萬日圓。實際影響取決於重設日期、浮動利率占比、加碼及合約上限。這能指出融資成本是否值得注意,無須由一次升息直接推論住宿需求。
怎樣才算12月升息
本預測看的是12月會議造成的無擔保隔夜拆款目標利率變動,與該次會議前的目標比較。若10月已升至1.50%,12月維持1.50%就屬「不變」。若採利率區間,使用上限;不相關的緊急會外調整不計。[S10、S14]
五個利率變動類別把幅度不足25個基點的非零變動歸入同方向的25個基點級距;更大變動四捨五入至最近的25個基點,恰好居中則往遠離零的方向,例如升37.5個基點歸入50個基點以上。若會議延期,必須在下一次例會開始前作出決策才計入;取消或屆時仍無決策,歸為不變。下一次例會預定2027年1月21至22日。Azea Research將依上述定義評估預測;定義以撰稿時可取得的市場規則為基礎。[S10、S14]
日後如何評分
官方結果公布後,Azea Research將依上述定義評估預測。Brier分數計算預測機率與結果之差的平方:升息記為1,未升息記為0;五個利率變動類別則採各項平方誤差總和的一半,分數越低越好,評分採用未四捨五入的機率。我們保留原始機率及有日期的修訂,避免用後來的判斷取代最初預測。
公平比較市場,需要核實相同時點的價格及一致的事件定義。本次未能核實這些價格,因此無法可靠比較預測表現。單一預測在結算後可以評分,但不足以證明校準程度或預測能力。本報告供理解經濟情勢及預算規劃,不構成投資或交易建議。
資料來源與適用範圍
本報告採用2026年10月5日13:30 UTC/日本時間22:30前可取得的資料。以下連結列明公布日期;內容會變動的網頁則標示查閱日期。調查月份可能與公布月份不同。
S01 9月政策決議 | 2026-09-18
S02 9月會議意見摘要 | 2026-10-01
S03 8月全國CPI | 2026-09-18
S04 9月東京都區部CPI | 2026-10-02
S05 7月薪資確報及公布日程 | 2026-09-28
S06 7月家庭消費 | 2026-09-04
S07 9月短觀 | 2026-10-01
S08 9月消費者信心 | 2026-10-05
S09 10月5日官方匯率 | 2026-10-05
S10 央行會議日程 | 查閱於 2026-10-05
S11 CPI公布日程 | 2026-01-23
S12 家庭消費公布日程 | 查閱於 2026-10-05
S13 Polymarket市場快照 | 查閱於 2026-10-05 13:31 UTC
S14 市場選項與規則快照 | 查閱於 2026-10-05
S15a 2026-01-23 S15b 2026-03-19 S15c 2026-04-28 S15d 2026-06-16 S15e 2026-07-31
如何理解這些機率
這些機率代表Azea Research在所列日期的判斷。第3至4頁列出假設及改判門檻,第5頁說明事件定義。英文與繁體中文版本採用相同預測及證據。
市場比較的限制
市場規則取自平台網頁先前可取得的版本,未能確認目前版本是否完全未改。因此,Azea Research以第5頁明列定義評估本次預測;平台規則若有後續差異,須分開看待。平台自動產生的摘要沒有用作經濟證據。